
مائیکل رابرٹس
(یہ اردو ترجمہ تلخیص کے ساتھ شائع کیا جا رہا ہے۔)
ایسا لگتا ہے کہ ایشیا میں مصنوعی ذہانت (AI) کے شعبے میں پیدا ہونے والا سرمایہ کاری کا بلبلہ پھٹ چکا ہے۔ اس کا آغاز جنوبی کوریا سے ہوا۔ جہاں 15 اکتوبر کو کوسپی (KOSPI) سٹاک مارکیٹ انڈیکس میں 8 فیصد سے زیادہ کی گراوٹ آئی۔ یہ گراوٹ جنوبی کوریا کے سٹاک انڈیکس میں ہونے والی اس بڑی مندی میں مزید اضافے کا باعث بنی جو گزشتہ جون میں کوریائی اے آئی سرمایہ کاری کے عروج کے بعد سے اب تک 41 فیصد تک پہنچ چکی تھی۔ کوریا کی دو بڑی ٹیکنالوجی کمپنیوں ایس کے ہائینکس اور دیو قامت سام سنگ الیکٹرانکس کے حصص (شیئرز) کی قیمتیں بھی اسی ایک دن میں 10 فیصد سے زیادہ گر گئیں۔
اب اس بلبلے کے پھٹنے کا عمل چین تک پھیل چکا ہے۔ سٹار 50 (STAR 50) سٹاک انڈیکس، جو مصنوعی ذہانت اور چِپ سازی کے شعبوں کی اہم کمپنیوں کی کارکردگی کا پتا لگاتا ہے‘ جولائی میں اپنی بلند ترین سطح پر پہنچنے کے بعد سے 40 فیصد گر چکا ہے۔ جبکہ وسیع تر سی ایس آئی 300 (CSI 300) انڈیکس بھی جون سے اب تک 20 فیصد گراوٹ کے بعد مندی کی حدود میں داخل ہو گیا ہے۔
اگر ان اعداد و شمار کو 15 اکتوبر کو سیؤل (جنوبی کوریا) کی سٹاک مارکیٹ میں صرف سات دن کے اندر 900 ارب ڈالر کی قدر کے خاتمے کے ساتھ ملا کر دیکھا جائے تو اکتوبر کے صرف ایک مہینے میں مشرقی ایشیا کی ہارڈویئر سپلائی چین (Supply Chain) میں تقریباً 1.4 ٹریلین ڈالر کا فرضی یا مصنوعی سرمایہ (Fictitious Capital) بخارات بن کر اڑ چکا ہے۔
مارکس کی اصطلاح میں فرضی سرمائے سے مراد حصص اور بانڈز کی بازاری قدر (Market Value) ہے۔ یہ دراصل کمپنیوں کے حقیقی اثاثوں (مثلاً مشینری، سافٹ ویئر، مختلف پرزہ جات وغیرہ) کی قدر پر مبنی مالیاتی دعوے ہوتے ہیں۔ اسے ’’فرضی‘‘ اس لیے کہا جاتا ہے کہ اس کی بازاری قدر کمپنیوں کی ملکیت میں موجود اور منافع کمانے کے لیے استعمال ہونے والے حقیقی اثاثوں کی قدر سے بہت زیادہ مختلف ہو سکتی ہے۔
ایشیا میں سٹاک مارکیٹ میں سرمایہ کاری کرنے والوں میں زیادہ تر چھوٹے انفرادی سرمایہ کار (یعنی عام لوگ) شامل رہے ہیں۔ عام گھرانوں کی بچت کی شرح بلند ہے۔ خصوصاً چین میں۔ جبکہ چین میں رئیل اسٹیٹ کے شعبے میں سرمایہ کاری کا سابقہ عروج کئی سال پہلے ہی دھڑام ہو چکا ہے۔ اب مصنوعی ذہانت سے وابستہ کمپنیوں کے حصص خریدنا راتوں رات امیر بننے کا تازہ ترین جنون بن چکا ہے۔ لیکن ایسا لگتا ہے کہ سرمایہ کاروں نے یہ طے کر لیا ہے کہ ایسی ایشیائی کمپنیوں میں جو مصنوعی ذہانت سے فائدہ اٹھانے کی کوشش کر رہی ہیں‘ حصص کی قیمتیں حد سے زیادہ بڑھ چکی ہیں۔
ایس کے ہائینکس اور سام سنگ وہ کلیدی کمپنیاں ہیں جو جدید اے آئی ایکسیلیریٹرز اور ڈیٹا سینٹرز کو چلانے کے لیے درکار سیمی کنڈکٹر چِپس فراہم کرتی ہیں۔ گزشتہ دو برسوں کے دوران ایسا دکھائی دیتا تھا کہ سام سنگ اور ایس کے ہائینکس چِپس کی فروخت سے بے پناہ منافع کما رہی ہیں۔ اس کی بنیادی وجہ عالمی سطح پر چِپس کی غیر معمولی طلب تھی۔ خصوصاً امریکہ کی ان ٹیکنالوجی اجارہ دار کمپنیوں کی جانب سے جن کے پاس وافر سرمایہ موجود ہے اور جنہیں اپنے مصنوعی ذہانت کے منصوبوں کے لیے سرورز (Servers) کی زیادہ میموری درکار ہے۔
لیکن اب ان غیر معمولی منافعوں کو خطرات لاحق دکھائی دیتے ہیں۔ خصوصاً اس وقت سے جب چین کی کمپنی سی ایکس ایم ٹی (CXMT) نے ڈیٹا سینٹرز کے سرورز کے لیے میموری کی ایک نئی قسم متعارف کرائی ہے۔ جس سے چِپس کی لاگت میں نمایاں کمی آنے کی توقع ہے۔ یوں کوریائی سٹاک مارکیٹ کے سرمایہ کاروں کو آنے والے خطرے کا اندازہ ہو گیا: اب غیر معمولی منافع کمانے کے دن ختم ہو سکتے ہیں!
چین اور ایشیا کی اے آئی لیبارٹریوں نے نام نہاد ’’اوپن ویٹ‘‘ ماڈلز کا رخ کر لیا ہے۔ جنہیں مفت استعمال کیا جا سکتا ہے۔ چِپس کی لاگت میں کمی کا ایک نتیجہ چین میں اے آئی کمپنیوں کی خدمات اور مصنوعات کی قیمتوں میں کمی کی صورت میں بھی سامنے آیا ہے۔ جہاں مسابقت پہلے ہی انتہائی شدید ہے۔ چِپ ڈیزائن، میموری اور روبوٹکس کے شعبوں میں اتنا زیادہ سرمایہ جھونک دیا گیا کہ منافعوں کی شرح سکڑتے سکڑتے تقریباً ختم ہونے لگی ہے۔
جیسا کہ مبصر سعد زیدی نے وضاحت کی ہے کہ چین میں اے آئی ہارڈویئر کی پیداواری صلاحیت کو تیزی سے اور بڑے پیمانے پر بڑھانے کے نتیجے میں مشرقی ایشیا کی پوری سپلائی چین میں منافع کی شرح سکڑ گئی ہے۔ پیداواری صلاحیت ضرورت سے بڑھ جانے کے باعث کمپنیوں کی قیمتیں طے کرنے کی قوت بھی کمزور پڑ گئی ہے۔
ایک طرف اے آئی کے شعبے میں سرمایہ کاری کرنے والی کمپنیوں کے منافع میں کمی آ رہی ہے تو دوسری طرف چین کی ریاستی رہنمائی میں چلنے والی ٹیکنالوجی کی صنعت منافع کی شرح کو مزید نیچے لا رہی ہے۔ یوں ان دونوں جانب سے پڑنے والے دباؤ کے درمیان مشرقی ایشیا کے ہارڈویئر کے شعبے میں سٹے بازی پر مبنی سرمایہ کاری کا بلبلہ واضح طور پر پھٹ رہا ہے۔
زیدی کے مطابق یہ صورتِ حال شرح منافع سے متعلق مارکس کے قانون کی توثیق کرتی ہے۔ اس قانون کے مطابق ٹیکنالوجی میں سرمایہ کاری میں ہونے والا کوئی بھی تیز رفتار اضافہ بالآخر منافع کی شرح پر دباؤ ڈالے گا۔ بشرطیکہ وہ پوری معیشت میں زندہ محنت (Living Labor) کی پیداواری صلاحیت میں غیر معمولی اضافہ نہ کر دے۔ اور اب تک مجموعی عاملانہ پیداواری صلاحیت (Total Factor Productivity) (یعنی اے آئی کی اختراعات کے نتیجے میں حاصل ہونے والے معاشی فوائد) میں شاید ہی کوئی اضافہ ہوا ہے۔
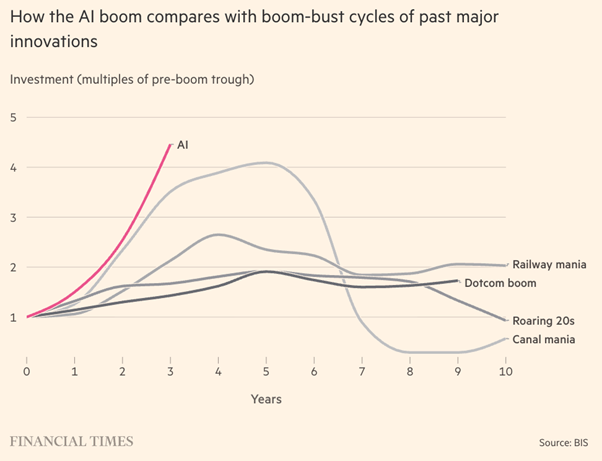
جیسا کہ میں پہلے بھی وضاحت کر چکا ہوں کہ مصنوعی ذہانت کے گرد جاری یہ جنون انیسویں صدی میں تیزی سے فروغ پانے والی ریلوے ٹیکنالوجی میں ہونے والی سرمایہ کاری سے مشابہت رکھتا ہے۔ اس وقت بھی ریلوے کو ایک ایسی طاقتور نئی ٹیکنالوجی سمجھا جاتا تھا جو نقل و حمل اور سفر کے شعبوں میں انقلابی تبدیلیاں لا سکتی تھی اور یوں پیداواری صلاحیت میں اضافہ کر سکتی تھی۔ اس تصور نے ریلوے کمپنیوں کے حصص میں بڑے پیمانے پر سٹے بازی کو جنم دیا۔ 1840ء کی دہائی میں برطانیہ اور 1870ء کی دہائی میں امریکہ میں یکے بعد دیگرے کمپنیاں نئی ریلوے لائنیں بچھانے کے منصوبے لے کر سامنے آنے لگیں۔ بالآخر ریلوے منصوبوں میں ضرورت سے زیادہ سرمایہ کاری اور پیداواری گنجائش کے بارے میں سرمایہ کاروں کی تشویش‘ نیز ریلوے کمپنیوں کی سیکیورٹیز (یعنی کمپنیوں کے شیئرز، بانڈز وغیرہ) پر بڑھتے ہوئے عدم اعتماد نے سٹاک مارکیٹوں میں شدید گراوٹ کو جنم دیا۔
برطانیہ میں یہ جنون 1840ء کی دہائی میں اپنے عروج پر پہنچ گیا۔ مارکس نے اْس وقت لکھا تھا: ’’1844ء کے موسمِ گرما سے شروع ہونے والی ریلوے کی اِس دھوکہ دہی میں سرمایہ کار بظاہر اوسط شرحِ منافع سے کہیں زیادہ منافع کی توقع کر رہے تھے۔‘‘
مارکس نے اس واقعے کو ’’ریلوے کا عظیم فراڈ‘‘ (Great Railway Swindle) کا نام دیا تھا۔ اس اصطلاح کے ذریعے وہ اس بات کو نمایاں کرنا چاہتا تھا کہ ریلوے کمپنیوں کی جانب سے بے پناہ منافع کمانے کے دعوے بہت مبالغہ آرائی پر مبنی تھے ( آج کی امریکی اے آئی کمپنیوں کی بھی یہی صورتحال ہے)۔ سرمایہ کاروں نے بے خبری میں ان منصوبوں پر بڑے پیمانے پر سرمایہ جھونک دیا۔ حالانکہ ان سے حاصل ہونے والا منافع ان کی توقعات اور ریلوے کمپنیوں کے مالکان کے وعدوں سے کہیں کم تھا۔
اب سوال یہ ہے کہ آیا مصنوعی ذہانت میں حد سے زیادہ سرمایہ کاری اور اس سے حاصل ہونے والے منافع کے امکانات میں کمی کے بارے میں سرمایہ کاروں کے خدشات اس جنون کے اصل مرکز یعنی امریکہ تک بھی پھیل جائیں گے یا نہیں۔
چین کے مفت یا انتہائی کم قیمت پر دستیاب اور مسلسل بہتر ہوتے ہوئے اے آئی ماڈلز سے مقابلہ امریکی اے آئی لیبارٹریوں اوپن اے آئی (OpenAI) اور اینتھروپک (Anthropic) کے ممکنہ منافعوں کو متاثر کر رہا ہے۔ اس وقت سب سے زیادہ مقبول پانچوں اے آئی ماڈلز چینی ہیں۔
جیسا کہ اپولو کیپیٹل (Apollo Capital) کے ٹورسٹن سلوک نے نشاندہی کی ہے کہ مصنوعی ذہانت کے گرد بڑے پیمانے پر سرمایہ کاری اور وسیع پیمانے پر تشہیر و ہنگامے کے باوجود ٹیک سیکٹر سے باہر امریکی کارپوریٹ سیکٹر کو اس ٹیکنالوجی سے اب تک کوئی مالی فائدہ حاصل نہیں ہوا۔
چنانچہ اب ایسے آثار دکھائی دینے لگے ہیں کہ امریکہ میں اے آئی میں سرمایہ کاری کا بلبلہ ہوا خارج کرنے لگا ہے۔ گزشتہ روز الفابیٹ (گوگل) کے حصص کی قیمت میں 10 فیصد کمی واقع ہوئی۔ اس کی وجہ یہ تھی کہ کمپنی نے تیسری سہ ماہی میں اے آئی پر اپنے اخراجات بڑھا کر 50 ارب ڈالر سے زیادہ کر دئیے۔ جس کے نتیجے میں سرمایہ کاری کے لیے درکار نقد رقم کی قلت نے ایک نیا ریکارڈ قائم کر دیا اور سرمایہ کاروں میں تشویش پھیل گئی۔
اپنے اخراجات کی اس تیز رفتار دوڑ کو جاری رکھنے کے لیے الفابیٹ نے دسیوں ارب ڈالر کا قرض لیا ہے۔ مزید برآں جون میں کمپنی نے دو دہائیوں سے زائد عرصے کے بعد پہلی مرتبہ حصص کی فروخت سے تقریباً 85 ارب ڈالر جمع کرنے کے منصوبے کا اعلان کیا۔ یہ اس کی سابقہ حکمت عملی سے ایک نمایاں انحراف ہے۔ کیونکہ کمپنی کئی برسوں سے اپنے ہی حصص واپس خریدتی رہی تھی۔
لیکن اصل امتحان ابھی آنے والا ہے: اینتھروپک (Anthropic) آنے والے دنوں میں 150 ارب ڈالر جمع کرنے کے لیے اپنے حصص عام سرمایہ کاروں کے لیے جاری کرنے والی ہے۔ جس سے کمپنی کی بازاری قدر 1.5 ٹریلین ڈالر تک پہنچ جائے گی۔ یہ ایک ایسی کمپنی کے لیے جو ابھی تک کوئی منافع نہیں کما رہی‘ واقعی حیران کن حد تک بلند بازاری قدر ہے۔ جیسا کہ اینتھروپک نے اپنے ممکنہ شیئر ہولڈرز کے لیے جاری کردہ تناظراتی دستاویز میں خود کہا ہے: ’’ہم اپنی آمدنی میں اضافے کے ابتدائی مرحلے میں ہیں۔ حالیہ ادوار میں ہماری آمدنی میں تیز رفتار اضافہ ہوا ہے۔ لیکن ماضی میں حاصل ہونے والی شرحِ نمو مستقبل کی کارکردگی یا آمدنی میں اضافے کو برقرار رکھنے اور اس کی پیش گوئی کرنے کی ہماری صلاحیت کی ضمانت نہیں۔ ہمیں توقع نہیں کہ ہماری آمدنی اسی رفتار سے بڑھتی رہے گی اور ہم اس بات کی ضمانت بھی نہیں دے سکتے کہ ہماری آمدنی میں اضافہ جاری بھی رہے گا یا نہیں!‘‘
یہ ایک بہت بڑا داؤ ہے!